“数”说2016年软件和信息技术服务业 收入利润均增14.9%,软件技术服务成亮点
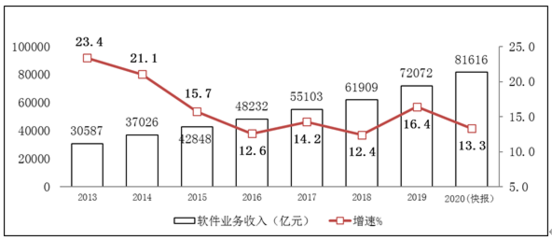
2016年,我国软件和信息技术服务业交出了一份亮眼的成绩单。据工业和信息化部运行监测协调局发布的数据,2016年全行业实现软件业务收入4.85万亿元,同比增长14.9%;实现利润总额5768亿元,同比增长14.9%。收入与利润同步增长14.9%,呈现出“量”“质”齐升的良好发展态势。
整体规模持续扩大,盈利能力保持稳定。2016年软件业务收入增速较2015年小幅回落,但仍保持在两位数以上,行业持续处于平稳较快增长区间。利润增速与收入增速基本同步,说明行业在规模扩张的整体盈利水平保持稳定,摆脱了过去部分年份利润增速明显滞后于收入增速的局面。
分领域看,软件产品、信息技术服务、嵌入式系统软件三大板块结构进一步优化。软件产品实现收入约1.4万亿元,同比增长约12%;嵌入式系统软件实现收入约0.9万亿元,同比增长约11%;而信息技术服务实现收入超过2.3万亿元,同比增长约17%,在各板块中增速领先,占全行业收入的比重接近半数。
“软件技术服务”是2016年行业结构性变化的突出亮点。在云计算、大数据、移动互联网等新技术新模式的驱动下,信息技术服务内部结构持续升级,其中软件技术服务和运营服务增势尤为突出。软件技术服务是指围绕软件的咨询、设计、开发、测试、运维、培训等专业性活动,2016年该类业务收入增速明显快于全行业平均水平,成为拉动信息技术服务板块增长的重要力量。软件企业从单纯提供产品向“产品+服务”转型的趋势愈发清晰,服务化、平台化、生态化成为行业演进的主线。
从区域分布看,东部地区仍是产业增长的主要来源,广东、北京、江苏、山东、浙江等软件大省(市)收入合计占全国比重超过七成;中西部地区增速总体加快,产业布局呈现向中西部延伸的态势;中心城市软件业务收入增速快于全国平均水平,产业集聚效应持续显现。以副省级中心城市为代表的软件产业高地对行业增长的支撑作用进一步增强。
值得一提的是,行业研发投入保持增长,知识产权成果加快积累。利润相对充足的经营性气色为研发创新提供了空间,骨干软件企业在操作系统、数据库、中间件、办公软件、工业软件等领域持续加大攻关力度,推动国产基础软件和行业应用软件的成熟度不断提升,与“互联网+”、智能制造、信息消费等下游需求的结合进一步紧密。值得注意的是,龙头企业利润率呈现企稳乃至位居细分领域第一的态势,商业模式从项目型向产品化、订阅化转型正在改善盈利结构的不结构以确定写开头。
如若转载,请注明出处:http://www.carbarcloud.com/product/120.html
更新时间:2026-11-21 03:04:17